
2026年的锂电池隔膜行业,正站在”产能过剩”与”高端紧缺”的撕裂之中。一边是低端7μm基膜的价格踩踏仍在继续,另一边是5μm超薄隔膜供不应求、价格已站上1.4元/平方米关口。这种”冰火两重天”的格局,正在重新定义行业的竞争规则。本文从竞争格局、供需走向与技术演进三条主线,拆解隔膜行业的价值重构逻辑。
一、竞争格局:中国企业握有91.5%份额,头部集中度持续抬升
最新数据显示,2026年二季度中国企业合计占据全球隔膜市场91.5%的份额,较上年同期的88.5%提升3个百分点;同期日本企业份额从7.2%降至5.8%,韩国企业从4.3%降至2.7%。国产替代已从”能不能做”进入”做多少、做高端”的深水区。
国内格局呈现清晰的”一超多强”:恩捷股份以约30%的国内市占率居行业首位,中材科技、星源材质、河北金力分列二至四位,CR4合计达78%,较2021年提升约12个百分点。国产隔膜对宁德时代、比亚迪、亿纬锂能等头部电池厂的供应覆盖率已超95%,并批量出口LG新能源、SK On、特斯拉柏林工厂等海外客户。值得关注的是,格莱登、兰科、璞泰来等后发企业增速突出,分别录得101%、67%、62%的同比增长,头部阵营并非铁板一块。
二、供需走向:湿法开工率向88%、98%攀升,紧平衡贯穿至2027
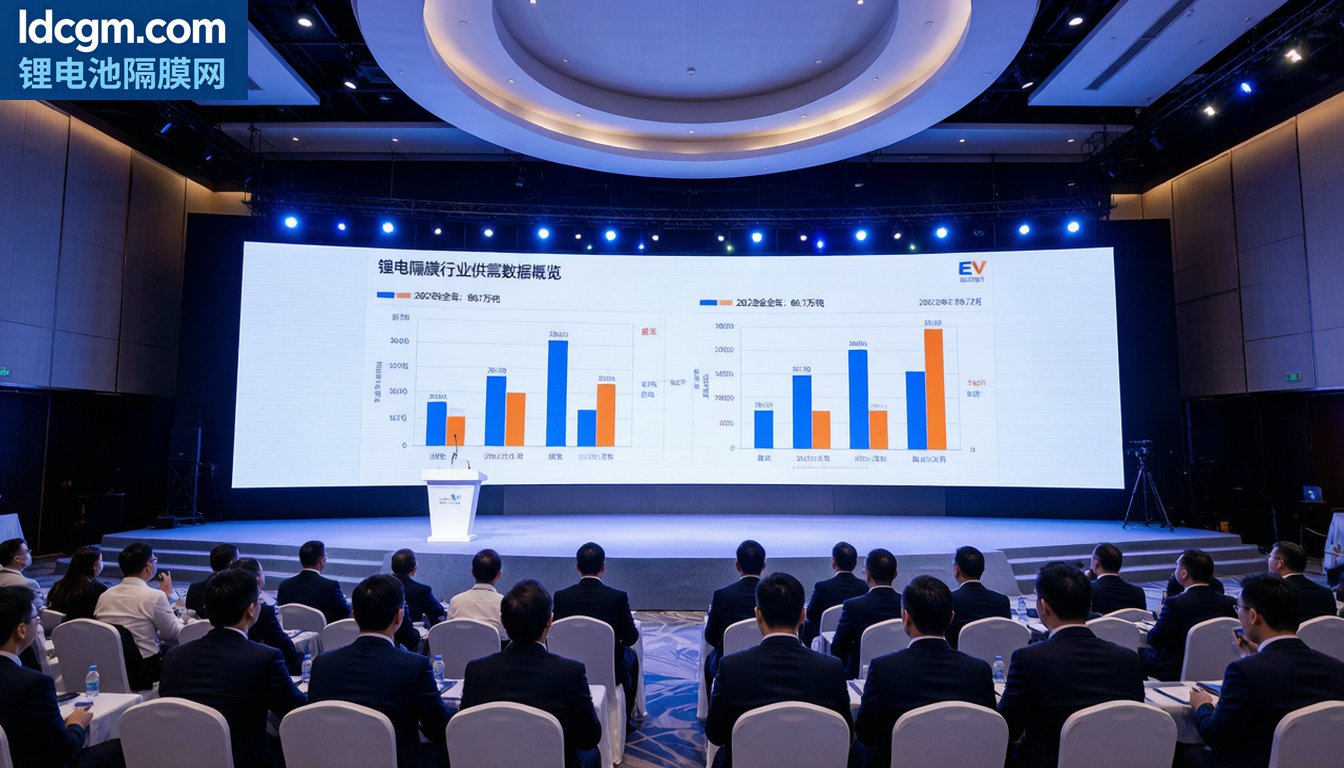
需求侧,2025年中国锂电池隔膜总出货量达328.5亿平方米,同比增长44.4%,其中湿法隔膜出货量265.2亿平方米、占比80.7%,高能量密度化趋势使湿法成为主力路线。中信建投预计,2026年三、四季度湿法隔膜产能利用率将分别攀升至88%和98%,头部企业已进入满产满销状态——恩捷2025年全年产能利用率94.91%,2026年上半年隔膜出货量约77亿平方米,单平扣非净利环比提升超0.06元。
供给侧则相对克制:2024年以来行业上市公司无新增隔膜产能公告,2025年8月行业”反内卷”会议达成不盲目扩产共识。但克制正在被打破——恩捷拟投资40亿元在自贡建设50亿平方米隔膜项目,佛塑科技定增预案拟扩80亿平方米。考虑到海外设备交付周期约一年、新建产能投产需1.5至2年,行业共识是:2026至2027年供需紧平衡格局难以逆转,隔膜正成为锂电中游材料中供需格局相对优质的赛道。
三、技术演进:5μm超薄与勃姆石涂覆,价值向”薄”与”稳”迁移
5μm及以下超薄隔膜是当前行业最稀缺的产品,宁德时代、亿纬锂能均在力推导入验证,但能稳定量产的企业屈指可数——河北金力占据约2/3市场份额,蓝科途紧随其后,2026年几乎所有扩产计划都指向5μm及以下产品,只是产能释放高峰要到2027至2028年。价格端,5μm湿法基膜均价已升至1.4至1.7元/平方米,约为普通湿法基膜(2026年上半年均价1.1元/平方米)的一倍以上,超额利润向超薄环节集中。
涂覆环节同样在迭代:勃姆石替代氧化铝的趋势加速,成本优势达15%至20%;陶瓷涂层渗透率预计突破46%。固态电池预期让部分投资者视隔膜为”夕阳产业”,但半固态过渡期对高安全性隔膜的刚性需求,以及固态电解质界面适配隔膜的产业化,恰恰为头部企业打开了新一轮价值重估空间。
结语:从规模竞争到全栈能力竞争
未来三年,隔膜行业的竞争将从”量的扩张”转向”质的提升”:具备规模化成本优势、高强度研发投入(恩捷、星源2023年研发费用率分别达4.8%、5.2%)与全球化客户认证壁垒的龙头,有望在紧平衡格局中获得超额收益;而缺乏技术纵深的新进入者,则应聚焦半固态专用隔膜、钠离子电池隔膜等细分赛道以差异化求生。对产业链各方而言,盯住三个核心指标——5μm产能释放节奏、湿法开工率走势、海外基地投产进度,基本就能看懂这轮价值重构的全貌。

行业扩产节奏明显加快,还是要警惕低水平重复建设。