
2026年三季度,锂电隔膜行业供需格局出现明显转向。过去由电池厂主导的采购议价格局正在松动,上游湿法隔膜产能逼近满产,多家头部隔膜企业开始反向缩减客户订单分配,议价权持续向卖方倾斜。
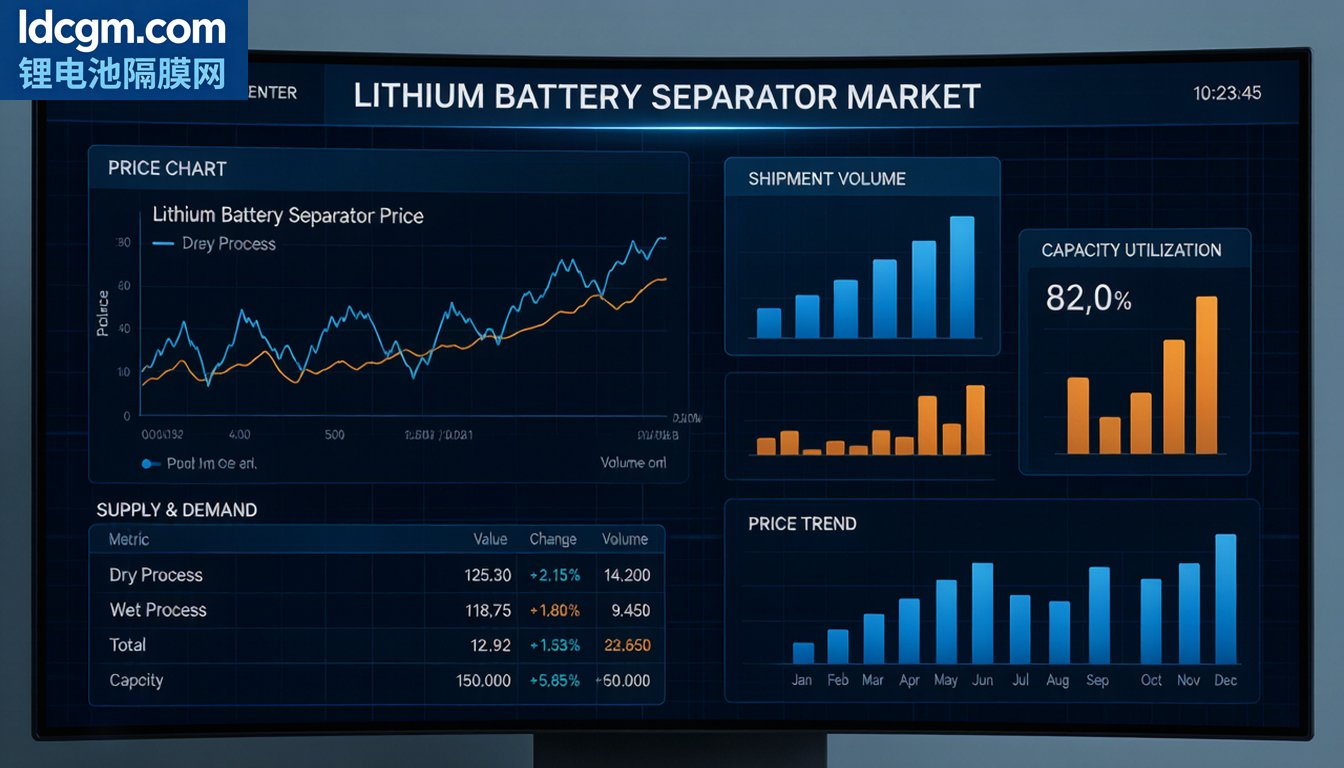
从需求端看,7月动力电池终端排产环比增长7%,同期隔膜产量增幅仅3.71%;8月终端排产环比再增8%,隔膜产量增幅仅为3%,连续两个月需求增速显著快于供给增速。高工锂电(GGII)数据显示,2026年上半年中国锂电隔膜整体出货量达218亿平方米,其中主流湿法隔膜出货194亿平方米,同比增长73%,行业产能利用率突破92%,库存消纳周期不足1个月,整体处于低库存运行状态。
从价格端看,据我的钢铁网(Mysteel)9月22日数据,干法16μm隔膜市场价约0.45元/平方米,干法20μm隔膜约0.7元/平方米,湿法涂覆7μm+2μm隔膜约1.15元/平方米,主流产品报价自8月底以来趋于平稳。但9月新一轮上下游议价窗口已经开启,叠加行业满产与低库存的基本面,隔膜厂商调价筹码充足,涨价预期持续升温。
企业经营层面同样印证景气上行。恩捷股份上半年营收86.71亿元,同比增长50.47%,隔膜业务收入76.2亿元,毛利率修复至31.65%;中材锂膜上半年隔膜销量27.7亿平方米,同比增长113%;金力新能源隔膜销量35.05亿平方米,同比增长74.31%。
值得关注的是,行业结构升级趋势明确。GGII调研显示,2025年四季度头部电池企业5μm高穿刺超薄隔膜应用占比已超30%,3月起头部企业该规格新增产能单月约2亿至3亿平方米。短期内,9月价格博弈有望带动行情回暖;中长期看,低端产能过剩与高端产能紧缺的分化态势仍将持续,超薄隔膜、高安全涂覆隔膜等高端品种将成为竞争主战场。

行业扩产节奏明显加快,还是要警惕低水平重复建设。